

1822direkt Banking

- 2.62K Rezensionen
- 4,0
- Downloads
- 100.000+
 Analyse von Appgk
Wer seine Bankgeschäfte nicht auf mehrere Anwendungen verteilen möchte, findet in der 1822direkt Banking App einen angenehm klaren Ansatz: Sie ist eine kostenlose Finanz-App von 1822direkt Ges. der Frankfurter Sparkasse mbH und richtet sich an Menschen, die ihre Konten möglichst zentral über das Smartphone im Blick behalten wollen. Ich habe sie vor allem unter einem praktischen Gesichtspunkt betrachtet: Spart sie im Alltag tatsächlich Zeit, oder ist eine klassische Banking-App beziehungsweise eine unabhängige Finanzübersicht die bessere Wahl?
Mein erster Eindruck ist sachlich positiv. Die App wirkt nicht wie ein überladenes Finanzcockpit, sondern wie ein Werkzeug für wiederkehrende Aufgaben: Kontostand prüfen, Umsätze kontrollieren und Bankgeschäfte unterwegs erledigen. Mit einer durchschnittlichen Bewertung von 4,0 bei rund 6.500 Bewertungen und mehr als 100.000 Installationen ist sie sichtbar etabliert, ohne dadurch automatisch für jeden Nutzer passend zu sein. Entscheidend ist, ob die eigene Banknutzung zum Konzept „Banking für alle Konten“ passt.
Worauf ich bei der Entscheidung achten würde
Bei einer Banking-App zählt für mich nicht zuerst die Optik, sondern der tägliche Ablauf. Wie schnell sehe ich, was auf meinem Konto passiert? Kann ich eine Buchung einordnen, ohne mich durch unnötige Menüs zu arbeiten? Und bleibt die Anwendung auch dann praktisch, wenn ich mehr als ein Konto verwalte? Gerade bei Finanz-Apps ist eine ruhige, verständliche Bedienung wichtiger als eine lange Liste von Funktionen, die man selten braucht.
Die 1822direkt Banking App ist besonders interessant, wenn du deine Konten gebündelt betrachten möchtest. Der Name und die Kurzbeschreibung weisen bereits auf diesen Schwerpunkt hin, aber im Alltag bedeutet das vor allem eine andere Denkweise als bei einer reinen Einzelbank-App. Statt nur ein bestimmtes Konto zu öffnen, kannst du deine finanzielle Situation eher aus einer gemeinsamen Perspektive betrachten. Das ist hilfreich, wenn regelmäßige Ausgaben über verschiedene Konten laufen oder du nicht ständig zwischen mehreren Banking-Anwendungen wechseln möchtest.
Ein wichtiger Entscheidungspunkt ist allerdings die Zugehörigkeit zum 1822direkt-Ökosystem. Wer dort bereits ein Konto nutzt, hat einen naheliegenden Grund, diese App auszuprobieren. Wer ausschließlich bei einer anderen Bank ist, sollte vor der Umstellung prüfen, ob die gewünschten Konten tatsächlich sinnvoll eingebunden werden können und welche täglichen Bankgeschäfte in der eigenen Konstellation unterstützt werden. Ich würde diese Frage nicht erst nach der Installation klären, sondern vor dem Wechsel der bisherigen App.
Auch das Betriebssystem spielt eine Rolle. Die Anwendung ist für Android ab Version 7.0 vorgesehen. Das ist für viele Geräte kein Hindernis, aber bei einem älteren Smartphone sollte man die Systemversion vorab kontrollieren. Die derzeitige Version ist 4.16.0. Für mich ist das ein Zeichen, dass die App weiter gepflegt wird; trotzdem ersetzt eine aktuelle Versionsnummer nicht den persönlichen Test mit dem eigenen Konto und Gerät.
Ein realistischer Alltagstest
Stell dir vor, du stehst im Supermarkt und möchtest kurz prüfen, ob eine größere Abbuchung vom Vortag bereits berücksichtigt wurde. Bei einer guten Banking-App sollte dieser Vorgang nicht zu einer kleinen Recherche werden. Ich würde die 1822direkt Banking App genau in solchen kurzen Momenten einsetzen: öffnen, Kontenübersicht ansehen, den relevanten Umsatz suchen und danach wieder schließen. Der Wert liegt weniger in spektakulären Extras als in der Möglichkeit, die finanzielle Lage ohne Umweg zu kontrollieren.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein zweiter sinnvoller Ablauf ist die wöchentliche Kontrolle. Ich würde nicht nur den Kontostand ansehen, sondern die letzten Umsätze bewusst nach wiederkehrenden Belastungen durchsuchen. Bei einer App, die mehrere Konten zusammenführt, entsteht dabei ein besseres Gesamtbild als bei einer Einzelkonto-Anwendung. Gleichzeitig muss man aufmerksam bleiben: Eine zentrale Ansicht ist nur dann hilfreich, wenn man die angezeigten Konten und Buchungen richtig zuordnet. Eine größere Übersicht kann sonst zunächst sogar unübersichtlicher wirken.
Was im Alltag besonders gut funktioniert
Die größte Stärke sehe ich in der Konzentration auf den mobilen Bankzugang. Für Menschen, die nicht jedes Mal einen Computer öffnen möchten, ist das ein plausibler Ersatz für das klassische Online-Banking im Browser. Die App passt zu kurzen Prüfungen unterwegs und zu Situationen, in denen man eine Entscheidung auf Grundlage des aktuellen Kontostands treffen muss. Ich empfinde diesen direkten Zugriff als nützlicher als viele dekorative Auswertungen, die zwar interessant aussehen, aber keine konkrete Handlung erleichtern.
Die besten Aspekte von 1822direkt Banking
Das solltest du über 1822direkt Banking wissen
Der Kontenfokus ist außerdem dann praktisch, wenn du deine Geldflüsse gedanklich nicht nach Banken, sondern nach Lebensbereichen trennst. Vielleicht läuft das Gehalt über ein Konto, während bestimmte Rücklagen oder regelmäßige Zahlungen über ein weiteres Konto organisiert sind. Eine gemeinsame Betrachtung kann helfen, vor einer Überweisung oder Anschaffung nicht nur den falschen Einzelkontostand im Kopf zu haben. Das ist einer der weniger offensichtlichen Vorteile: Die App kann die eigene Finanzroutine verbessern, wenn man sie nicht nur als Notfallanzeige, sondern als regelmäßigen Kontrollpunkt verwendet.
Ich würde außerdem empfehlen, die Anwendung zunächst in einer ruhigen Woche zu testen, statt sie sofort als einzige Banking-Lösung zu verwenden. Prüfe mehrere alltägliche Abläufe: Kontostand ansehen, Umsätze nachvollziehen, zwischen den vorhandenen Konten wechseln und eine typische Banking-Aufgabe durchführen. So erkennst du schneller, ob die Navigation zu deinem persönlichen Verhalten passt. Gerade bei Geldangelegenheiten ist ein kleiner Probelauf sinnvoller als ein vorschneller kompletter Wechsel.
Dass die App kostenlos angeboten wird, senkt die Einstiegshürde. Für eine Finanz-App ist das angenehm, weil du sie ohne zusätzlichen Kauf ausprobieren kannst. Trotzdem würde ich „kostenlos“ nicht mit „ohne Aufwand“ verwechseln. Die eigentliche Frage ist, ob du deine bisherige Routine verändern musst und ob die zentrale Kontenansicht dir genug Nutzen bringt, um diesen Lernaufwand zu rechtfertigen.
Kontrolle statt zusätzlicher Finanzpflege
Ein hilfreicher Test für den langfristigen Nutzen ist, nach der ersten Woche nicht nur auf die Übersicht zu schauen, sondern darauf, ob sie eine konkrete Gewohnheit ersetzt. Wenn du bislang nacheinander mehrere Apps geöffnet hast, kann ein gebündelter Blick diesen Umweg verkürzen. Wenn du hingegen ohnehin nur selten deine Umsätze prüfst, wird eine neue Oberfläche allein vermutlich keine regelmäßige Finanzroutine schaffen. Ich würde die App deshalb an einen bestehenden Moment koppeln, etwa an den Blick auf den Kontostand vor dem Wocheneinkauf, statt mir eine zusätzliche tägliche Kontrolle vorzunehmen.
Bei mehreren Konten lohnt es sich, eine feste Reihenfolge für die eigene Prüfung beizubehalten: zuerst den Kontostand, der für die anstehende Entscheidung zählt, dann die dazugehörigen Umsätze und erst danach die übrigen Konten. So wird die zentrale Ansicht nicht zu einer endlosen Durchsicht. Der Nutzen liegt in der Orientierung, nicht darin, jede Buchung ständig erneut zu kontrollieren.
Wo andere App-Arten besser passen können
Die 1822direkt Banking App ist nicht automatisch die beste Wahl für jede finanzielle Aufgabe. Wenn du vor allem eine einzige Bank verwendest und deren eigene App bereits alle wichtigen Abläufe schnell abdeckt, kann ein zusätzlicher Wechsel wenig bringen. In diesem Fall ist die vertraute Anwendung möglicherweise die bessere Option, weil du keine neue Oberfläche lernen und keine Konten neu ordnen musst.
Screenshots
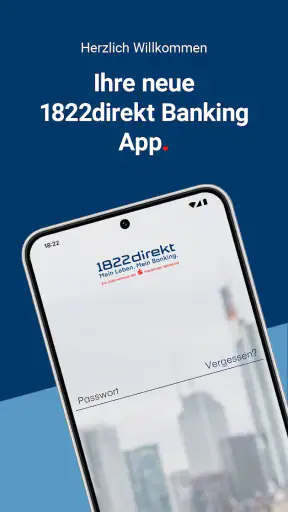
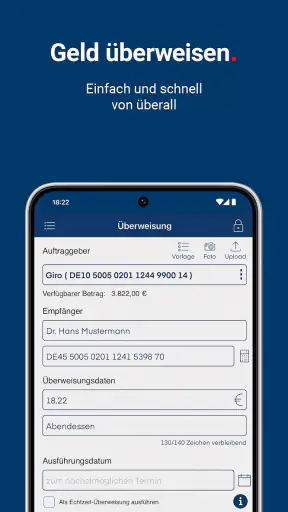
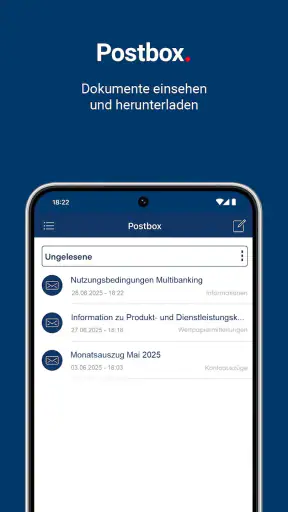
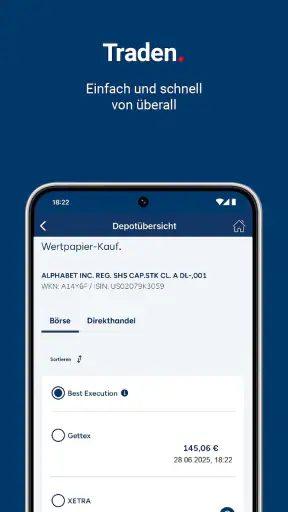
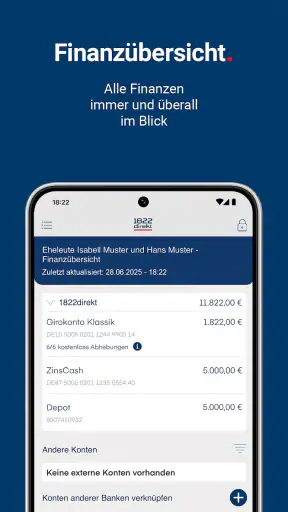
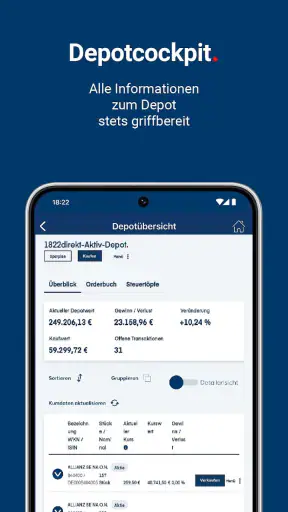
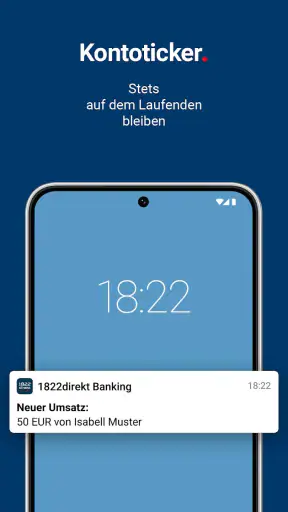
Eine unabhängige Finanzübersicht kann wiederum passender sein, wenn dein Hauptziel nicht das Banking selbst, sondern die langfristige Analyse deiner Ausgaben ist. Solche Anwendungen sind häufig stärker auf Kategorien, Budgets oder Diagramme ausgerichtet. Ich würde sie nicht pauschal bevorzugen, denn zusätzliche Auswertungen können auch mehr Pflege bedeuten. Wer lediglich wissen möchte, ob eine Buchung angekommen ist und wie viel Geld verfügbar ist, braucht nicht zwingend ein umfangreiches Analysewerkzeug.
Auch Nutzer mit sehr speziellen Erwartungen sollten genauer hinschauen. Wer mehrere Banken, Karten, Sparziele und umfangreiche Finanzplanung in einer einzigen Oberfläche verbinden möchte, sollte die App nicht allein wegen der Formulierung „für alle Konten“ auswählen. Der entscheidende Punkt ist die tatsächliche Alltagstauglichkeit der eigenen Kontenstruktur. Je komplizierter die persönliche Finanzorganisation ist, desto wichtiger wird ein Test mit echten, typischen Abläufen.
Für Menschen, die Bankgeschäfte lieber am großen Bildschirm erledigen, bleibt das Browser-Banking eine vernünftige Alternative. Ein Smartphone ist schnell zur Hand, aber nicht jeder möchte Überweisungen oder Kontrollen auf einem kleinen Display durchführen. Ich sehe die mobile App deshalb als Ergänzung oder als bevorzugten Zugang für unterwegs, nicht als Pflichtlösung für jede Person.
Der Wechsel: Was ich vorher vorbereiten würde
Der größte Aufwand beim Wechsel liegt selten im Herunterladen, sondern in der Umstellung der Gewohnheiten. Vor der Installation würde ich notieren, welche Konten ich regelmäßig kontrolliere, welche Umsätze ich häufig suche und welche Bankaufgaben ich mindestens einmal im Monat erledige. Diese kleine Liste verhindert, dass man sich von einem guten ersten Eindruck täuschen lässt. Entscheidend ist, ob die App die eigenen Routinen vollständig abbildet.
Danach würde ich die Kontenübersicht nicht nur einmal ansehen, sondern über mehrere Tage hinweg verwenden. Prüfe, ob du wiederkehrende Buchungen schnell findest und ob du bei mehreren Konten den Überblick behältst. Ein nützlicher Tipp ist, die erste Woche bewusst mit der bisherigen Lösung zu vergleichen, ohne beide dauerhaft parallel zu pflegen. So erkennst du, welche App bei deinen häufigsten Aufgaben wirklich weniger Schritte verlangt.
Beim Wechsel der Banking-App sollte man außerdem Sicherheits- und Zugangsabläufe nicht nebenbei behandeln. Für die Einrichtung und Anmeldung solltest du ausreichend Zeit einplanen und keine wichtigen Bankgeschäfte unmittelbar vor einer Reise oder einem dringenden Zahlungstermin umstellen. Ich würde die bisherige Anwendung erst dann entfernen oder vollständig ersetzen, wenn die neue Routine zuverlässig funktioniert. Das ist kein Mangel der 1822direkt Banking App, sondern eine vernünftige Vorgehensweise bei jeder Finanzanwendung.
Ein weiterer praktischer Punkt ist die Gerätekompatibilität. Wenn dein Smartphone schon älter ist, kontrolliere vorab, ob Android 7.0 oder eine neuere Version installiert ist. Auf einem aktuellen Gerät würde ich anschließend prüfen, wie flüssig die App im eigenen Alltag reagiert und ob die Darstellung für dich gut lesbar ist. Gerade bei Bankgeschäften sollte die Bedienung nicht unter Zeitdruck erlernt werden.
Für wen ich sie empfehlen würde
Ich würde die App vor allem Personen empfehlen, die ihre Bankgeschäfte überwiegend mobil erledigen und einen zentralen Blick auf mehrere Konten schätzen. Sie passt zu Menschen, die morgens kurz ihre Finanzen prüfen, unterwegs einen Umsatz kontrollieren oder vor einer Ausgabe die verfügbare Summe einsehen möchten. Auch wer bereits eine Verbindung zu 1822direkt hat, findet hier einen naheliegenden mobilen Zugang zu seiner Finanzorganisation.
Besonders sinnvoll ist sie für Nutzer, die keine umfangreiche Finanzplanung benötigen, sondern eine verlässliche Übersicht und einen unkomplizierten Zugang suchen. Der Vorteil entsteht dann, wenn die App eine bisher verstreute Kontrolle zusammenfasst. Wer dagegen vor allem detaillierte Budgetanalysen, langfristige Visualisierungen oder eine sehr breit gefächerte Vermögensverwaltung erwartet, sollte die eigenen Anforderungen mit einer spezialisierten Lösung vergleichen.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das macht die App formal für alle Altersgruppen zugänglich, sagt aber wenig darüber aus, ob sie für jede finanzielle Lebenssituation geeignet ist. Ein junger Nutzer mit einem einzigen Konto hat andere Anforderungen als jemand, der mehrere Konten organisiert. Ich würde daher nicht nach dem Alter entscheiden, sondern nach der Komplexität der eigenen Bankroutine und der Bereitschaft, eine neue Anwendung sorgfältig einzurichten.
Einordnung der Rückmeldungen
Die rund 2.600 Rezensionen geben zusätzlich einen Eindruck davon, dass Nutzer ihre Erfahrungen ausführlicher teilen; zusammen mit der durchschnittlichen Bewertung von 4,0 ergibt sich ein solides, aber nicht makelloses Bild. Ich würde daraus weder eine Garantie noch einen Grund zur Skepsis ableiten. Bei einer Banking-App hängt viel davon ab, welche Konten jemand einbindet und wie die eigenen Routinen aussehen. Für mich zählt am Ende, ob die Anwendung bei den drei wichtigsten täglichen Aufgaben schnell und verständlich bleibt.
Wenn du vor dem Ausprobieren wissen möchtest, ob sie zu deiner Situation passt, sind drei Fragen besonders nützlich: Nutzt du mehr als ein Konto regelmäßig? Erledigst du die meisten Bankgeschäfte am Smartphone? Und bringt dir eine gemeinsame Sicht einen Vorteil, den deine bisherige App nicht bietet? Ein klares Nein bei den letzten beiden Punkten spricht dafür, zunächst bei der vertrauten Lösung zu bleiben. Sind die Antworten überwiegend positiv, ist ein vorsichtiger Test naheliegend.
Mein Urteil nach der Abwägung
Mein Eindruck fällt insgesamt positiv, aber bewusst nicht blind begeistert aus. Die 1822direkt Banking App überzeugt mich dort, wo eine mobile, zentrale Kontenübersicht den Alltag vereinfachen kann. Die kostenlose Nutzung, der klare Banking-Fokus und die Ausrichtung auf mehrere Konten machen sie zu einer sinnvollen Kandidatin für Nutzer, die ihre Finanzen nicht über verschiedene Anwendungen verstreut verwalten möchten.
Meine Empfehlung lautet: ausprobieren, aber den Wechsel anhand deiner echten Bankwege entscheiden. Wenn du regelmäßig unterwegs Kontostände und Umsätze kontrollierst und die Zusammenführung deiner Konten für dich einen konkreten Vorteil bringt, ist die App einen Test wert. Wenn deine bisherige Einzelbank-App bereits genau das erledigt, was du brauchst, oder wenn du ein umfassendes Analyse- und Budgetsystem suchst, kann eine andere Kategorie besser zu dir passen.
Unter Android ist sie ab Version 7.0 nutzbar, sie ist kostenlos und für alle Altersgruppen freigegeben. Damit ist die Einstiegshürde niedrig. Mein abschließender Rat an dich ist trotzdem konkret: Installiere sie nicht nur zum Anschauen, sondern teste sie mit deinen typischen Konten, deinen häufigsten Umsätzen und deiner bevorzugten mobilen Routine. Wenn die zentrale Übersicht dir tatsächlich einen Wechsel zwischen verschiedenen Banking-Zugängen erspart, hat die App ihren Platz verdient. Wenn nicht, ist die vertraute Alternative wahrscheinlich die ehrlichere Entscheidung.
Häufig gestellte Fragen zu 1822direkt Banking
Was ist 1822direkt Banking und welche Funktionen bietet die App?
Die 1822direkt Banking-App ist der mobile Zugang zum Online-Banking von 1822direkt. Nach der Anmeldung können Sie unter anderem Kontostände und Umsätze prüfen, Überweisungen durchführen, Daueraufträge verwalten und Ihre Konten übersichtlich einsehen. Je nach Freischaltung stehen zusätzlich Funktionen wie mobile Freigaben, Nachrichten von der Bank oder die Verwaltung mehrerer Kontoverbindungen zur Verfügung. Der genaue Funktionsumfang kann sich durch App-Updates und persönliche Vertragsbedingungen ändern.
Wie sicher ist die Nutzung der 1822direkt Banking-App?
Die App verwendet übliche Sicherheitsverfahren für mobiles Banking und verbindet den Zugang mit einer persönlichen Anmeldung sowie einem zusätzlichen Freigabeverfahren für bestimmte Aufträge. Für Transaktionen kann eine separate Bestätigung über ein TAN- oder Freigabesystem erforderlich sein. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, ihr Smartphone mit einer Displaysperre schützen und niemals Zugangsdaten, PINs oder TANs per E-Mail, SMS oder Telefon weitergeben.
Benötige ich ein 1822direkt-Konto, um die App verwenden zu können?
Ja, die 1822direkt Banking-App richtet sich in erster Linie an Kunden mit einem bestehenden 1822direkt-Konto oder einem anderen dafür freigeschalteten Produkt. Vor der ersten Nutzung müssen Sie sich in der Regel für das Online-Banking registrieren und die erforderlichen Zugangsdaten sowie ein Freigabeverfahren einrichten. Ohne gültige Kundendaten können Sie die zentralen Banking-Funktionen nicht nutzen; der Download allein eröffnet kein Konto.
Kann ich mit der 1822direkt-App Überweisungen und andere Bankaufträge ausführen?
In der Regel können Sie mit der App Überweisungen erfassen, Vorlagen verwenden und bestimmte wiederkehrende Aufträge verwalten. Aus Sicherheitsgründen müssen viele Zahlungsaufträge zusätzlich bestätigt werden, beispielsweise über ein TAN-Verfahren oder eine separate Freigabe-App. Vor dem Absenden sollten Sie Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrollieren. Verfügbare Auftragsarten und Limits hängen von Ihrem Konto und den aktuellen Bankbedingungen ab.
Was kann ich tun, wenn die Anmeldung nicht funktioniert oder die App Probleme macht?
Prüfen Sie zunächst, ob eine stabile Internetverbindung besteht, die App auf dem neuesten Stand ist und Datum sowie Uhrzeit des Smartphones automatisch eingestellt sind. Starten Sie anschließend die App oder das Gerät neu. Bei wiederholten Fehlermeldungen sollten Sie keine Zugangsdaten mehrfach ausprobieren, da der Zugang gesperrt werden könnte. Nutzen Sie stattdessen die offiziellen Hilfeseiten oder den Kundenservice von 1822direkt und laden Sie die Anwendung nicht aus inoffiziellen Quellen herunter.













